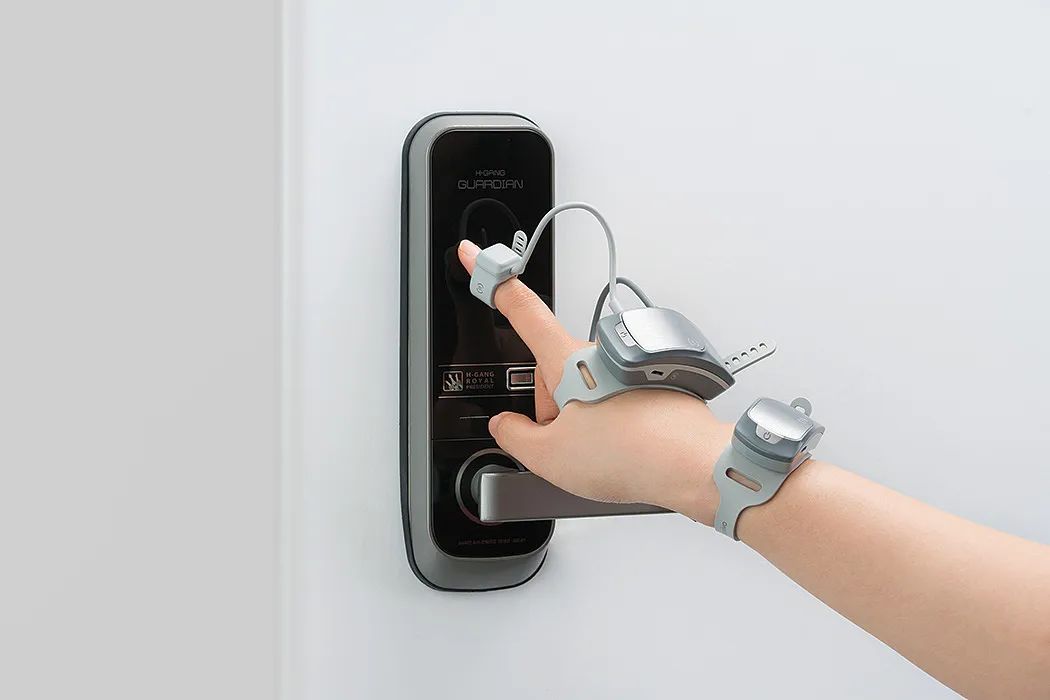
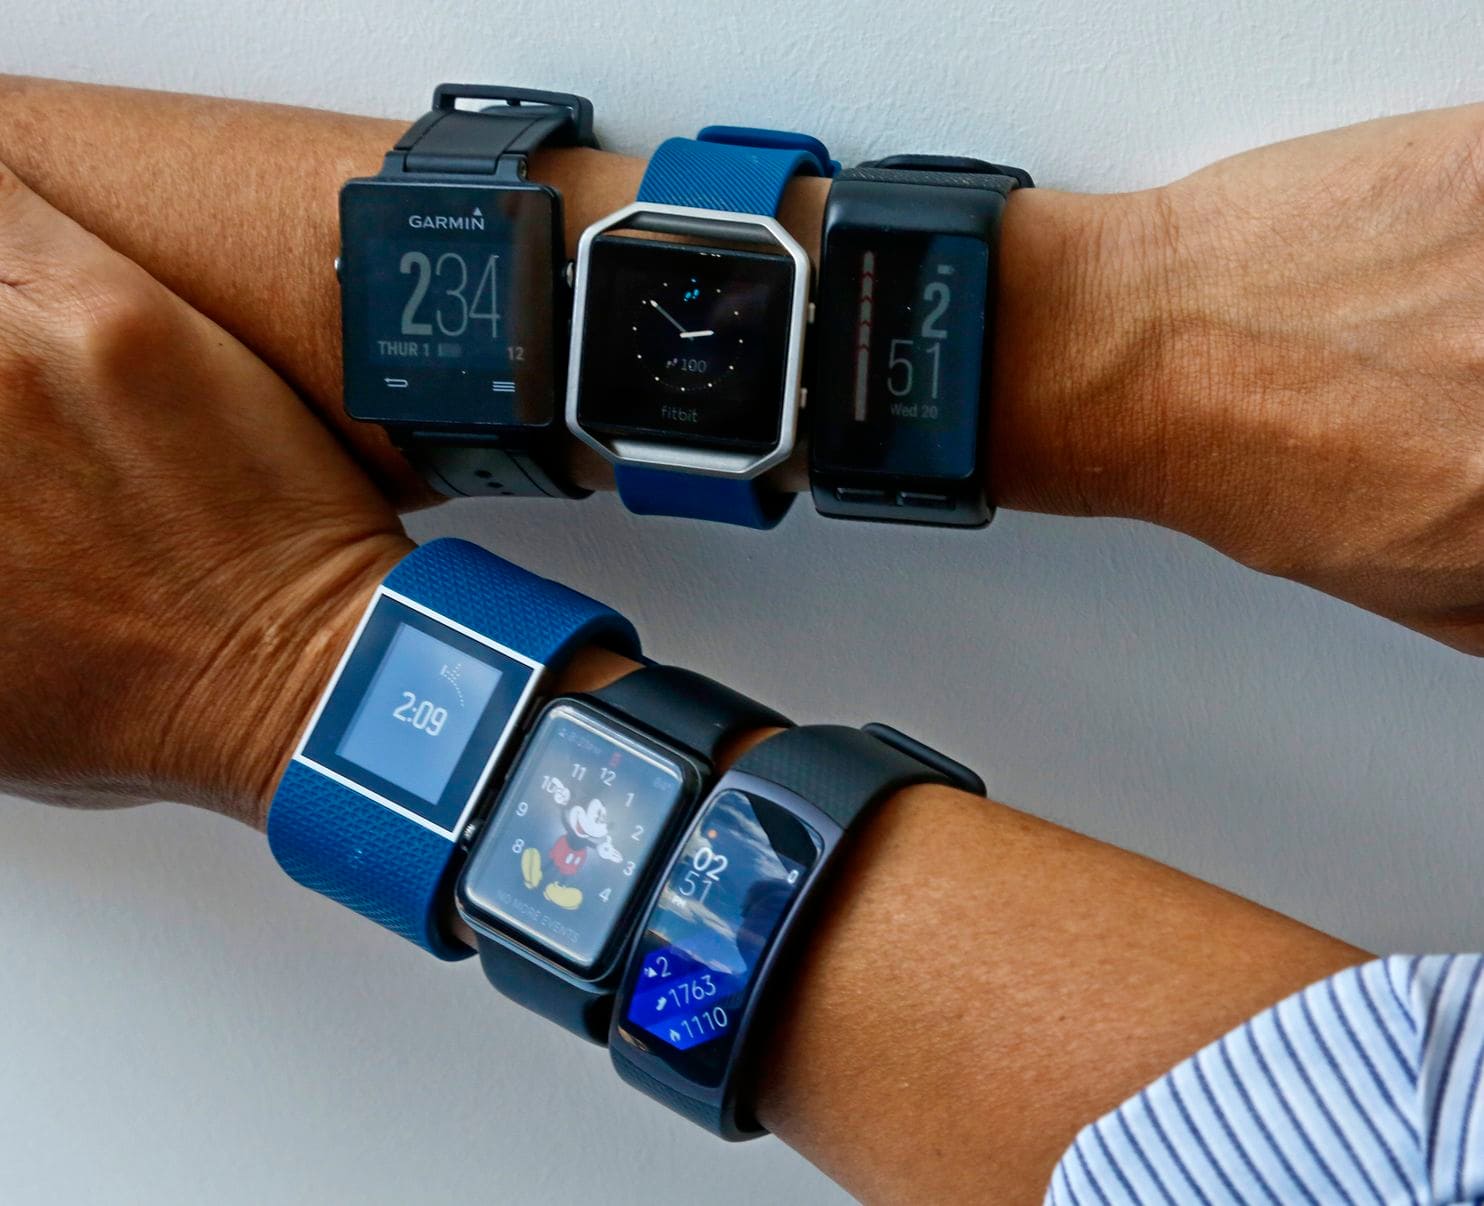
智能穿戴前景广阔 中国可穿戴设备市场深度分析
引言
智能穿戴设备作为物联网时代的重要消费电子品类,近年来在全球范围内呈现出爆发式增长态势。从智能手表、智能手环到智能耳机、智能眼镜,可穿戴设备正逐步渗透到人们生活的方方面面,成为连接人与数字世界的关键入口。中国作为全球最大的消费电子市场之一,其可穿戴设备行业的发展尤为引人关注。本文基于前瞻网研究报告及相关市场数据,对中国可穿戴设备市场的现状、趋势与前景进行系统分析。
一、中国可穿戴设备市场发展现状
1. 市场规模持续扩大
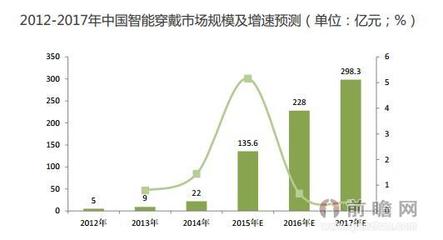
据前瞻产业研究院数据显示,中国可穿戴设备市场规模已从2016年的不足200亿元增长至2023年的超过1000亿元,年均复合增长率保持在20%以上。即便在宏观经济承压的背景下,可穿戴设备市场依然展现出较强的抗周期能力。出货量方面,2023年中国可穿戴设备出货量接近1.5亿台,占全球市场的近三成份额。
2. 产品结构日趋多元
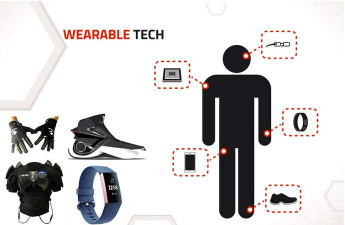
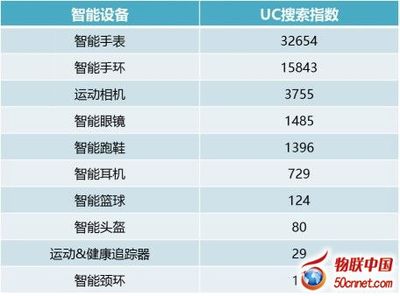
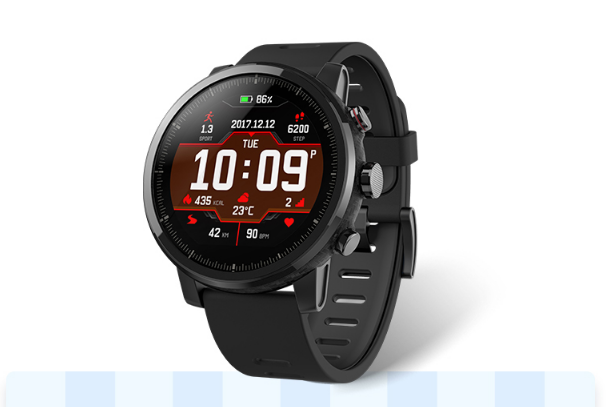
早期市场以智能手环为主导,功能集中于计步、心率监测等基础健康追踪。如今,TWS耳机、智能手表已成为出货主力。根据IDC数据,2023年中国TWS耳机出货量约占可穿戴设备总出货量的55%,智能手表占比约30%。智能眼镜、智能服饰、智能戒指等新兴品类也在加速孵化,产品形态日益丰富。
3. 竞争格局集中度提升
华为、小米、苹果、OPPO、步步高等品牌占据主要市场份额。华为凭借在健康监测领域的深度布局和鸿蒙生态协同,稳居国内智能手表市场首位;小米则以高性价比策略在入门级手环和TWS耳机市场保持领先。与此嘀嗒、乐心医疗等垂直领域企业也在细分赛道形成差异化优势。
二、驱动市场增长的核心因素
1. 健康意识觉醒与医疗级应用落地
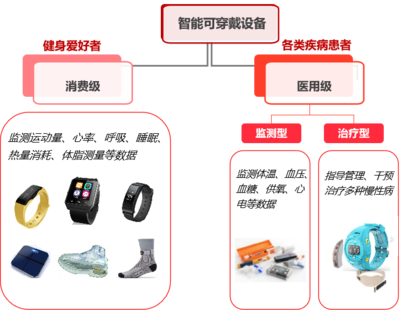
后疫情时代,消费者对自身健康管理的重视程度显著提升。心率、血氧、睡眠、ECG心电图、血压监测等功能已成为智能手表的标配。华为、苹果等品牌的部分产品已获得医疗器械注册证,标志着可穿戴设备从消费电子向健康医疗终端跨越。人口老龄化加剧和慢性病管理需求,为具备医疗级监测能力的设备打开了刚需市场。
2. 5G与物联网生态的协同效应
5G网络的高速率、低时延特性为可穿戴设备提供了更流畅的数据传输体验。eSIM技术的普及使智能手表能够独立通信,摆脱对手机的依赖。智能穿戴设备作为IoT生态的重要节点,与智能家居、车载系统、办公场景的联动日益紧密,进一步提升了用户粘性。
3. 供应链成熟与成本下降
中国拥有全球最完整的消费电子供应链体系。京东方、歌尔股份、立讯精密、瑞芯微等企业在屏幕、传感器、芯片、精密制造等环节的国产化率不断提升,有效降低了整机制造成本,加速了产品普及。
三、面临的主要挑战
尽管前景广阔,中国可穿戴设备市场仍面临若干瓶颈。其一,产品同质化严重。 中低端市场陷入价格战,功能创新趋缓,消费者换机周期拉长。其二,数据隐私与安全问题突出。 可穿戴设备采集大量用户生理与位置数据,相关法律法规和行业标准尚待完善。其三,医疗级功能落地受监管制约。 血压、血糖等关键监测功能的审批周期长、技术门槛高。其四,续航与算力矛盾仍未根本解决。 功能叠加导致功耗上升,用户体验受到影响。
四、未来发展趋势与前景展望
1. 健康医疗化纵深发展
未来可穿戴设备将向“健康管理终端”演进。无创血糖监测、连续血压监测、房颤筛查等医疗级功能有望在政策与技术双重驱动下逐步商业化。设备与医院信息系统、互联网医疗平台的打通,将实现从数据采集到干预闭环的全流程健康管理。
2. AI大模型赋能个性化服务
生成式AI与可穿戴设备的融合将催生新一代智能助手。通过本地化AI推理,设备可基于用户生理数据和行为习惯提供个性化运动建议、睡眠改善方案和疾病风险预警,实现从“记录”到“理解”再到“建议”的跃迁。
3. 形态创新与无感佩戴
智能戒指、电子纹身、智能服装等新形态将推动可穿戴设备向更轻便、更隐蔽、更舒适的方向发展。柔性电子与微型传感器技术的进步,将使设备几乎无感地融入日常生活。
4. 行业玩家生态竞争加剧
手机厂商、互联网巨头、医疗设备企业和初创公司将在可穿戴赛道展开更激烈的生态竞争。谁能率先构建“硬件+数据+服务”的闭环,谁就有望在下一阶段占据主导地位。
##
中国可穿戴设备市场正处于从规模扩张向高质量发展的关键转型期。在健康需求、技术迭代和政策支持的多重利好下,市场长期向好的基调不变。企业也需正视同质化竞争、数据安全和医疗合规等现实挑战。只有那些在技术创新、生态构建和用户价值创造上持续深耕的企业,才能在这片广阔蓝海中赢得先机。智能穿戴的前景,值得期待。
如若转载,请注明出处:http://www.vi-focus.com/product/1.html
更新时间:2026-10-05 06:37:35